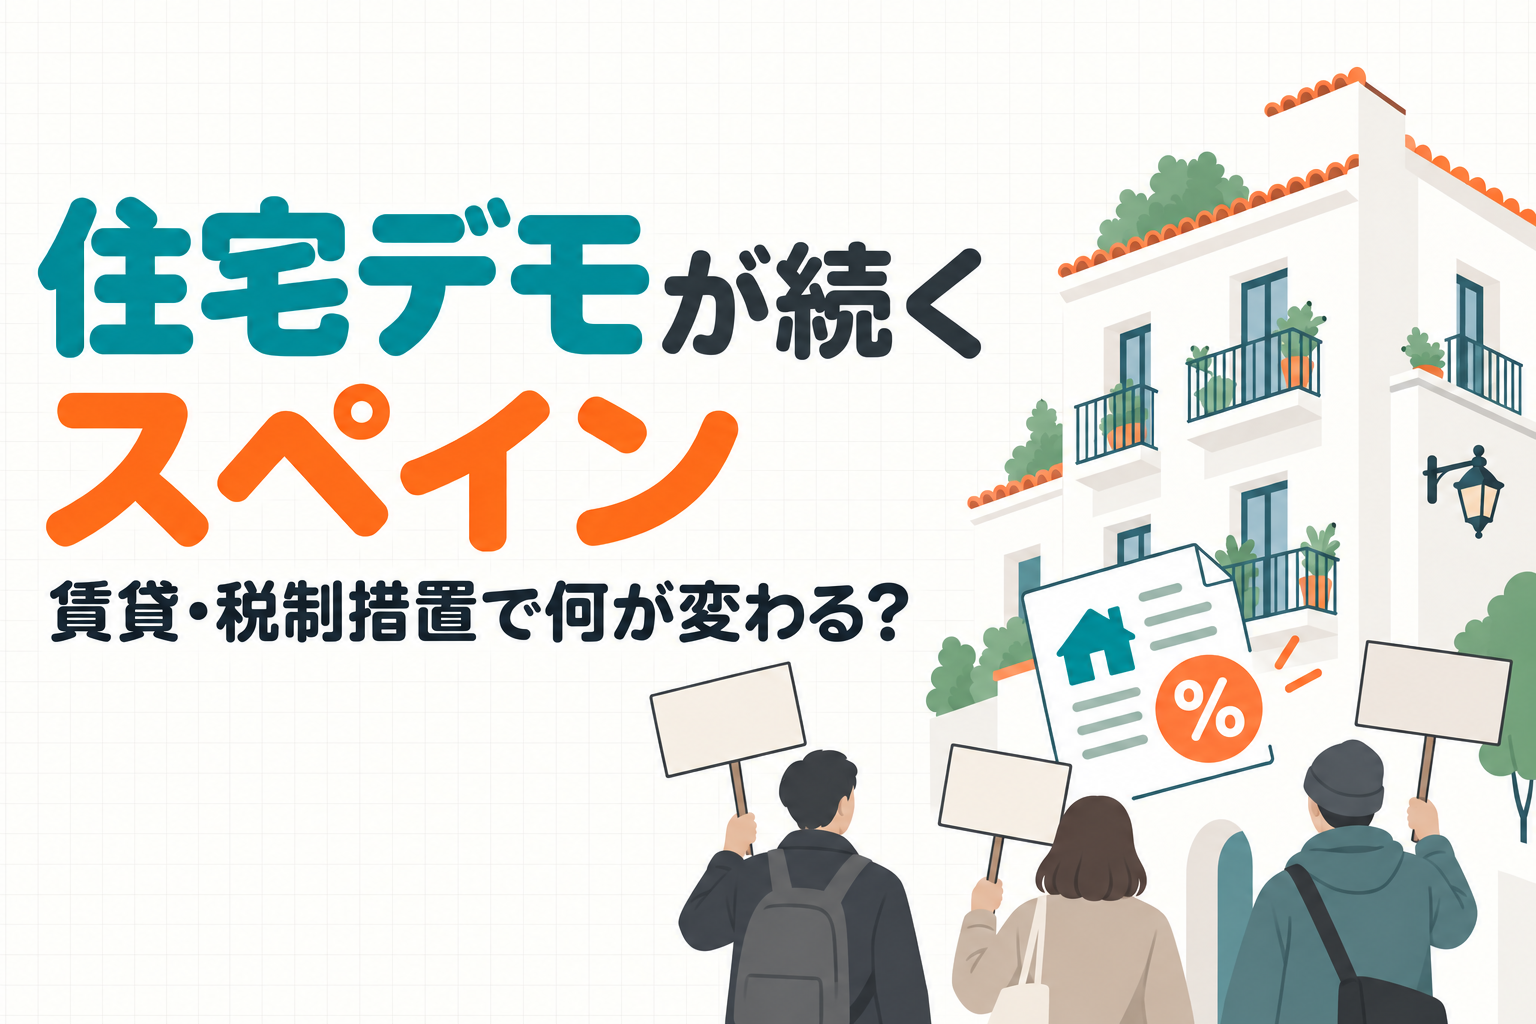
最近、スペイン各地で住宅問題に関するデモや集会が続いています。
「家賃が高すぎる」「契約を更新できない」「観光客向けの短期賃貸が増え、住民が住める家が減っている」など、住宅をめぐる不満が一気に表面化している状況です。
では、スペインはいったいどうなっているのでしょうか?
住宅が「ある」のに、住める物件が足りない
問題は、単純に住宅の数が少ないことだけではありません。
マドリードやバルセロナなどでは、人口増加に住宅供給が追いついていないことに加え、観光・短期賃貸、投資目的の保有、空き家、建設コストの上昇など、複数の要因が重なっています。
その結果、一般の給与水準に対して家賃が高くなり、若者や中所得層でも住宅を確保しにくくなっています。現在のデモでは家賃の引下げや契約の安定、立退きからの保護などが求められていますが、主張や具体策は団体によって異なります。
政府が住宅対策を再び導入
こうしたなか、政府は2026年10月にReal Decreto-ley 28/2026と29/2026を公布しました。
実は、よく似た住宅対策が9月末にも公布されましたが、その直後に国会で否決され、失効しています。今回は内容を調整したうえで、改めて制度を導入した形です。
主なポイントは次のとおりです。
1. 家賃の値上げを一時的に制限
2027年12月31日までに更新時期を迎える一定の住宅賃貸契約について、家賃が国の参照価格を上回っている場合は、原則として値上げできません。
それ以外の場合は貸主と借主で協議し、合意できなければ値上げ幅は最大2%となります。
また、一定の条件を満たす借主は、契約を最長2年間延長できる可能性があります。ただし、家賃をきちんと支払っていることや、契約の終了時期などの条件があるため、すべての契約が自動的に延長されるわけではありません。
2. 家賃を抑えた大家には税制上のメリット
貸主が新しい契約で家賃を引き下げたり、参照価格より低く設定したり、若者に貸したりする場合、賃貸所得に対するIRPFの軽減率が高くなる仕組みが設けられました。
条件によって軽減率は異なり、最大100%となる場合もあります。ただし、「家を貸せば自動的に税金がゼロになる」という制度ではありません。契約日、家賃額、地域、借主の年齢、貸主が大規模保有者かどうかなどの確認が必要です。
スペインの賃貸・不動産税務で迷ったら
「自分の賃貸収入にはどの税制が適用される?」 「短期賃貸でIVAの申告は必要?」など、 innotaxes by innogroupでは、 スペイン在住の日本人オーナーや不動産投資家の方に向けて、 家賃収入・IVA・税務申告を日本語でサポートしています。
日本語で相談する →3. 30泊以下の短期賃貸にIVA10%
2026年12月1日から、家具付き住宅を同じ人に30泊以下で貸す一定の短期賃貸には、原則として10%のIVAが課されます。
これまではホテルのようなサービスを提供しなければIVAが免除されるケースがありましたが、今後は滞在期間も重要になります。Airbnbなどを利用しているオーナーは、請求書、価格表示、Modelo 303への影響を確認する必要があります。なお、貸主自身の通常の住居を一時的に貸すケースには例外があります。
もう決定した制度なの?
ここが少し複雑です。
Real Decreto-ley 29/2026は10月8日から施行されていますが、短期賃貸のIVAなど、一部は12月1日や2027年から適用されます。一方、契約の安定化を定めるReal Decreto-ley 28/2026の施行日は11月15日です。
さらに、Real Decreto-leyは緊急政令なので、公布後30日以内に下院の承認を受ける必要があります。承認されなければ失効するため、現時点では「施行された部分はあるものの、最終確定前」という不安定な状態です。
スペインの住宅問題は、借主をどこまで保護するかだけでなく、規制によって貸出物件が減らないか、住宅供給をどう増やすかという難しい側面もあります。
これから契約更新、家賃変更、短期賃貸、物件購入を予定している方は、ニュースの見出しだけで判断せず、自分の契約と適用日を個別に確認することが大切です。
スペイン生活のお悩み、まずはお気軽にご相談ください
innogroupでは、税務をはじめ、ビザ・保険など スペイン生活に関わるさまざまな手続きをサポートしています。
「これって聞いてもいいのかな?」という小さな疑問でも、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としており、個別の税務・法律上の助言ではありません。
参照:
Real Decreto-ley 28/2026(BOE)
Real Decreto-ley 29/2026(BOE)
AEATによる税務措置の概要