中彩票听起来意味着一笔意外之财。
但如果你并不是西班牙税务居民(Tax Resident),中奖以后可能还会遇到一个容易被忽略的问题:
税款已经在领取奖金时被直接预扣了。
根据西班牙现行规定,符合特定彩票及博彩奖金特别税制度的奖金,超过免税额度的部分适用20%的特别税。
对于非西班牙税务居民来说,如果其税务居民所在国家与西班牙签订了适用的双重征税协定(Convenio para Evitar la Doble Imposición),并且该协定限制了西班牙对相关奖金的征税权,那么已经被预扣的部分甚至全部税款,可能可以依法申请退回。
但需要注意,退款并不会自动发生。
申请人必须确认自己是否符合税收协定的相关条件,并按照西班牙税务局(Agencia Tributaria,AEAT)的规定提交退款申请。
本文将介绍非居民在西班牙中彩票后可能涉及的税务义务、退款条件,以及如何通过 Modelo 210 申请退回被预扣的税款。
哪些人即使不是西班牙税务居民,也需要在西班牙缴纳彩票税?
西班牙对部分特定彩票和博彩奖金征收特别税:
彩票及博彩奖金特别税(Gravamen Especial sobre los Premios de Determinadas Loterías y Apuestas)。
该制度主要适用于法律规定范围内的:
-
西班牙国家彩票及博彩机构(Loterías y Apuestas del Estado)组织的相关彩票及博彩,例如 Lotería Nacional、Euromillones 等
-
西班牙自治区组织的符合规定的彩票及博彩
-
西班牙国家盲人组织(ONCE)组织的相关彩票
-
西班牙红十字会(Cruz Roja Española)组织的相关抽奖
需要注意,这项特别税并不适用于所有类型的赌博、博彩或抽奖收入。
不同奖金的税务处理可能存在差异,应首先确认其是否属于该特别税的适用范围。
对于没有西班牙常设机构的非税务居民(No Residentes sin Establecimiento Permanente),符合规定的奖金同样可能适用这一制度。
40,000欧元免税额度及20%税率
根据现行规定,自2020年1月1日起举行的符合条件的彩票及博彩活动,奖金一般享有:
40,000欧元免税额度。
超过40,000欧元的部分,按照20%的税率计算特别税。
但这一免税额度适用于票价或投注金额至少为0.50欧元的情况。如果低于0.50欧元,免税额度需要按比例调整。
此外,40,000欧元是针对符合规定的中奖彩票、份额或投注所对应的奖金计算,并不意味着每位中奖人都可以在任何情况下单独享有完整的40,000欧元免税额。
如果彩票由多人共同持有,免税额度需要根据各中奖人的实际持有比例进行分配。
举个例子
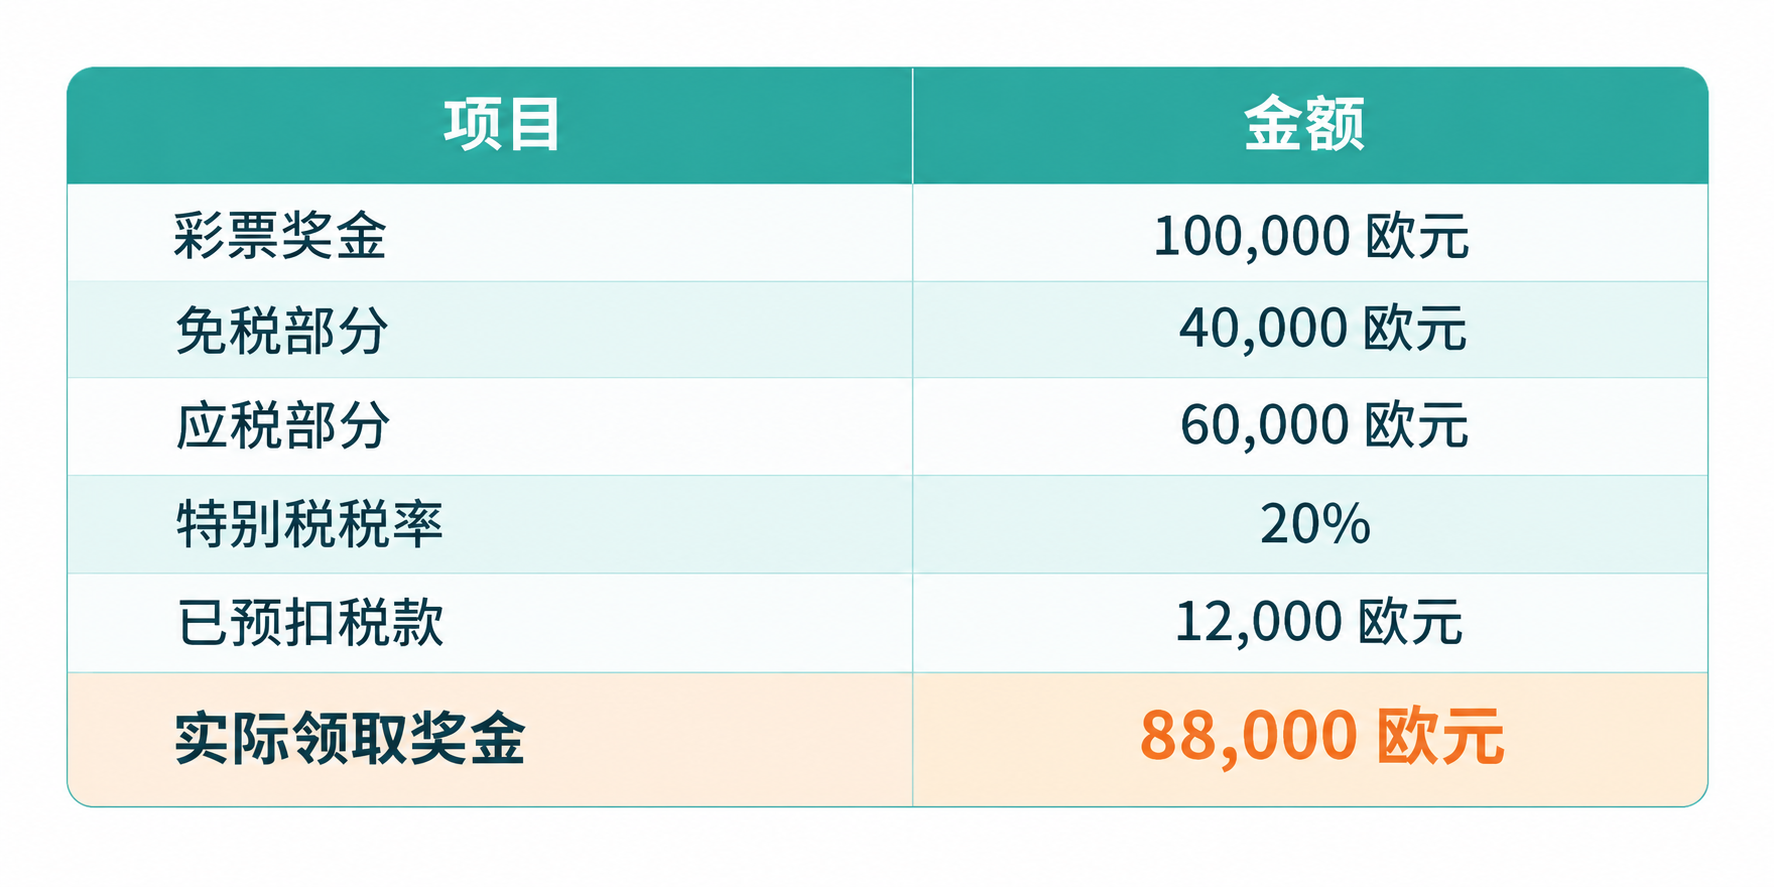
假设你独自持有一张符合特别税规定的彩票,最终获得100,000欧元奖金。
计算方式如下:
-
彩票奖金:100,000欧元
-
免税部分:40,000欧元
-
应税部分:60,000欧元
-
特别税税率:20%
需要预扣的税款为:
60,000 × 20% = 12,000欧元
因此,实际领取的奖金为:
100,000 − 12,000 = 88,000欧元
这里计算的是西班牙国内彩票特别税规则下的预扣金额。
如果中奖人属于其他国家的税务居民,还需要进一步判断是否可以根据适用的双重征税协定申请退款。
如果你不是西班牙税务居民,会怎样?
对于符合特别税规定的彩票奖金,即使中奖人不是西班牙税务居民,奖金支付机构仍然需要按照西班牙国内规定进行相应预扣。
也就是说:
不是西班牙税务居民,并不意味着领取奖金时可以自动免除20%的预扣。
但对于非居民来说,还需要考虑一个重要问题:
你的税务居民所在国与西班牙之间,是否存在适用的双重征税协定?
双重征税协定(Convenio para Evitar la Doble Imposición)用于协调两个国家对特定收入的征税权,减少或避免同一收入在不同国家之间产生重复征税的问题。
对于彩票奖金,不同税收协定可能采用不同的处理方式。
在部分协定下,这类奖金可能被归入其他所得等相关条款,并由税务居民所在国享有相应征税权。
如果根据适用协定,西班牙对该奖金没有征税权,或者其征税权受到限制,那么中奖人已经在西班牙承担的预扣税款,可能超过西班牙最终有权征收的金额。
在这种情况下,符合条件的非居民可以向西班牙税务局申请退回相应差额。
根据具体协定,可能涉及部分退款,也可能在特定情况下退回全部相关预扣税款。
因此:
被预扣20%,并不代表非居民最终一定需要承担完整的20%税负。
但同样需要注意,拥有外国国籍或者不在西班牙居住,并不自动意味着可以获得退款。
最终必须根据正式税务居民身份、适用的税收协定以及奖金性质进行判断。
没有NIE怎么办?需要先解决西班牙税务身份识别问题
这是很多外国中奖者容易忽略的一步。
要向西班牙税务局申请退还已经被预扣的税款,需要按照规定完成申请人的税务身份识别,并正确提交相应申报。
这里需要区分两个概念:
-
外国人身份号码(NIE,Número de Identidad de Extranjero)
-
税务识别号码(NIF,Número de Identificación Fiscal)
对于外国自然人来说,NIE通常也可以作为其西班牙税务识别号码使用。
但是,没有NIE,并不意味着所有申请人都必须先办理NIE才能申请退款。
在符合规定的情况下,外国申请人可能通过其他适用的税务识别程序取得NIF。
具体采用哪种方式,需要根据申请人的身份、是否已经拥有西班牙税务识别号码以及实际申报情况判断。
因此,如果你没有NIE,不应该直接认为自己无法申请退回彩票预扣税款。
但在正式提交退款申请之前,需要确认税务识别及相关登记要求是否已经满足。
否则,后续 Modelo 210 申报、非居民身份确认以及退款程序都可能受到影响。
InnoTaxes可以提供哪些协助?
对于没有NIE或者不熟悉西班牙税务申报程序的外国中奖者,InnoTaxes可以根据实际情况提供以下协助:
-
判断是否需要办理NIE或其他适用的西班牙税务识别号码
-
确认申请人的税务居民身份及相关证明要求
-
分析西班牙与申请人税务居民所在国之间适用的双重征税协定
-
判断已经预扣的税款是否存在申请退还的可能
-
准备并提交相应的非居民税务申报
-
协助办理 Modelo 210 退款申请
-
跟进西班牙税务局(AEAT)的退款及后续程序
对于金额较高的彩票奖金,提前确认适用的税务规定和申请程序,有助于减少因身份识别、证明材料或申报错误产生的问题。
如果已经有NIE,应该如何申请?
如果你已经拥有NIE或其他适用的西班牙税务识别号码,并且符合税收协定规定的退款条件,通常可以通过非居民所得税申报表:
Modelo 210
向西班牙税务局申请退还超额预扣的税款。
需要注意,针对本文讨论的特定彩票奖金,AEAT明确规定了相应的申报方式。
第一步:确认是否符合退款条件
首先需要判断:
-
申请人是否属于西班牙非税务居民
-
彩票奖金是否属于特别税适用范围
-
奖金是否已经实际预扣税款
-
申请人所在国家与西班牙是否签订适用的双重征税协定
-
协定是否限制西班牙对这笔奖金的征税权
只有在已经缴纳或预扣的税款超过适用协定允许西班牙征收的金额时,才可能产生相应退款权利。
第二步:使用Modelo 210申请退款
根据AEAT官方规定,非居民申请退回特定彩票奖金的超额预扣税款,需要使用:
Modelo 210中的210 G部分。
其中:
收入类型(Tipo de Renta)应填写代码:
31
该代码专门对应:
根据双重征税协定,申请退还特定彩票及博彩奖金特别税的相关款项。
如果根据适用的双重征税协定,该笔奖金只能由申请人的税务居民所在国征税,还需要按照 Modelo 210 的填写说明,正确选择协定免税项目及相关税率栏位。
具体申报金额和税务处理,应根据实际奖金、预扣税款及适用协定计算。
这里需要特别区分:
Modelo 136与Modelo 210并不是同一种申报用途。
Modelo 136用于特定情况下的彩票奖金特别税自我申报。
而本文讨论的非居民根据双重征税协定申请退回超额预扣税款,则应使用相应的 Modelo 210 退款程序。
第三步:准备相关证明材料
一般需要根据实际情况准备:
-
申请人的有效身份证明文件
-
NIE或其他适用的西班牙税务识别号码
-
非居民所得税申报表 Modelo 210
-
税务居民证明(Certificado de Residencia Fiscal)
-
彩票中奖及奖金领取证明
-
已经进行税款预扣的相关证明
-
与奖金金额及中奖日期有关的资料
-
符合要求的退款银行账户信息
-
AEAT根据具体情况要求的其他文件
其中,税务居民证明尤其重要。
申请人通常需要提供由其税务居民所在国家或地区主管税务机关出具的有效证明,并满足申请适用税收协定的相关文件要求。
因为退款申请的核心理由并不是:
“我是外国人,所以不应该缴西班牙税。”
而是:
申请人属于另一个国家或地区的税务居民,并且适用的双重征税协定限制了西班牙对这笔奖金的征税权。
因此,外国护照、外国银行账户或者没有西班牙住址,都不能单独代替正式税务居民证明。
第四步:提交退款申请
完成相关资料准备后,可以按照AEAT规定的方式提交 Modelo 210 及必要的证明材料。
提交时需要正确填写:
-
申请人的税务识别信息
-
奖金对应的收入类型
-
适用的税收协定
-
已经预扣的税款
-
根据协定计算的最终税额
-
申请退还的金额
-
退款银行账户信息
AEAT允许在符合要求的情况下,将相关退款汇入西班牙银行账户或外国银行账户。
但具体账户资料、持有人身份及其他文件要求,需要根据实际退款方式确认。
提交以后,税务局可能对申请材料进行审核,并在必要时要求补充证明文件。
因此,退款并不意味着提交 Modelo 210 后就会立即到账。
第五步:注意退款申请期限
彩票预扣税款的退款申请并不是没有时间限制。
根据AEAT关于 Modelo 210 的申报规定,对于申报结果为退款的情况,通常可以从相关收入产生年度的次年2月1日起提交申请。
退款申请一般需要在四年期限内提出。
这一期限通常从相关预扣税款的申报及缴纳期限结束时开始计算,而不是简单地从中奖当天开始计算。
例如,如果你在2026年获得彩票奖金,并在领取奖金时被预扣税款,符合条件的 Modelo 210 退款申请通常可以从2027年2月1日起提交。
但具体最晚申请日期,仍然需要根据相应预扣税款的申报缴纳期限及实际情况计算。
因此,如果你已经在西班牙中过彩票并被预扣税款,建议尽早核实是否存在退款权利,避免错过法定申请期限。
快速计算:中了100,000欧元,可能退回多少?
假设一名非西班牙税务居民独自持有一张符合特别税规定的彩票,中奖金额为100,000欧元,并享有完整的40,000欧元免税额度。
按照西班牙国内规定:
那么,这12,000欧元是否可以申请退回?
答案取决于申请人的税务居民身份及适用的双重征税协定。
情况一:协定规定该奖金只能由税务居民所在国征税。
如果申请人满足相关协定条件,且西班牙根据协定不享有这笔奖金的征税权,那么在符合退款程序要求的情况下,可能申请退回全部12,000欧元预扣税款。
情况二:协定允许西班牙对奖金征收部分税款。
如果适用协定允许西班牙保留一定征税权,则需要按照协定计算最终税额。
申请人可能只能退回超过协定允许税额的部分。
情况三:不存在适用的协定退款权利。
如果申请人无法适用相关税收协定,或者协定并未限制西班牙对该奖金的征税权,则不能仅凭非居民身份要求退回预扣税款。
因此:12,000欧元是本例按照西班牙国内规则计算的预扣金额,并不代表所有非居民都可以退回12,000欧元。
退款金额必须根据具体协定及申请人的实际情况确定。
结论:非居民中彩票,被预扣的20%不一定是最终税负
中彩票当然是一件令人开心的事情。
但对于非西班牙税务居民来说,领取奖金时被预扣20%的特别税,并不一定意味着这笔税款最终全部归西班牙征收。
真正需要确认的是:
-
你是否属于西班牙非税务居民?
-
你的税务居民所在国与西班牙是否签订适用的双重征税协定?
-
协定如何分配这类彩票奖金的征税权?
-
领取奖金时已经预扣了多少税款?
-
你是否具备有效的税务居民证明及其他必要材料?
-
你是否仍在规定的退款申请期限内?
如果符合条件,需要通过正确的税务申报程序向西班牙税务局申请退款,而不是等待税款自动退回。
对于没有NIE、不了解 Modelo 210 或者不确定自己是否符合税收协定条件的申请人,提前进行专业税务分析尤为重要。
需要申请退回西班牙彩票被预扣的税款?
如果你是非西班牙税务居民,并且已经在领取符合规定的彩票奖金时被预扣税款,可以联系一诺法税(InnoTaxes)。
我们可以根据你的具体情况,协助处理:
-
西班牙税务身份识别及相关NIE/NIF手续
-
税务居民证明及相关材料准备
-
双重征税协定适用分析
-
彩票奖金预扣税款核对
-
Modelo 210退款申请
-
AEAT补充材料要求及后续退款程序
我们会先评估你是否符合退款条件,再根据适用规定协助准备相应申报和证明材料,减少因程序错误或文件不完整而影响退款的风险。
如果你已经在西班牙中彩票,并且不确定被预扣的税款是否可以退回,欢迎联系InnoTaxes进行具体咨询。
免责声明
本文内容仅供一般信息参考,不构成针对任何具体情况的税务或法律建议。西班牙彩票及博彩奖金的实际税务处理取决于奖金类型、中奖金额、申请人的税务居民身份、适用的双重征税协定以及相关申报规定。
并非所有彩票或博彩奖金都适用40,000欧元免税额度及20%特别税,也并非所有非西班牙税务居民都有权申请退回已预扣税款。退款资格、申请金额、申报期限及证明材料要求应根据具体情况确定。
西班牙税务法规及行政解释可能发生变化。建议在提交退款申请前咨询专业税务顾问,以确认适用规则及具体申报义务。